
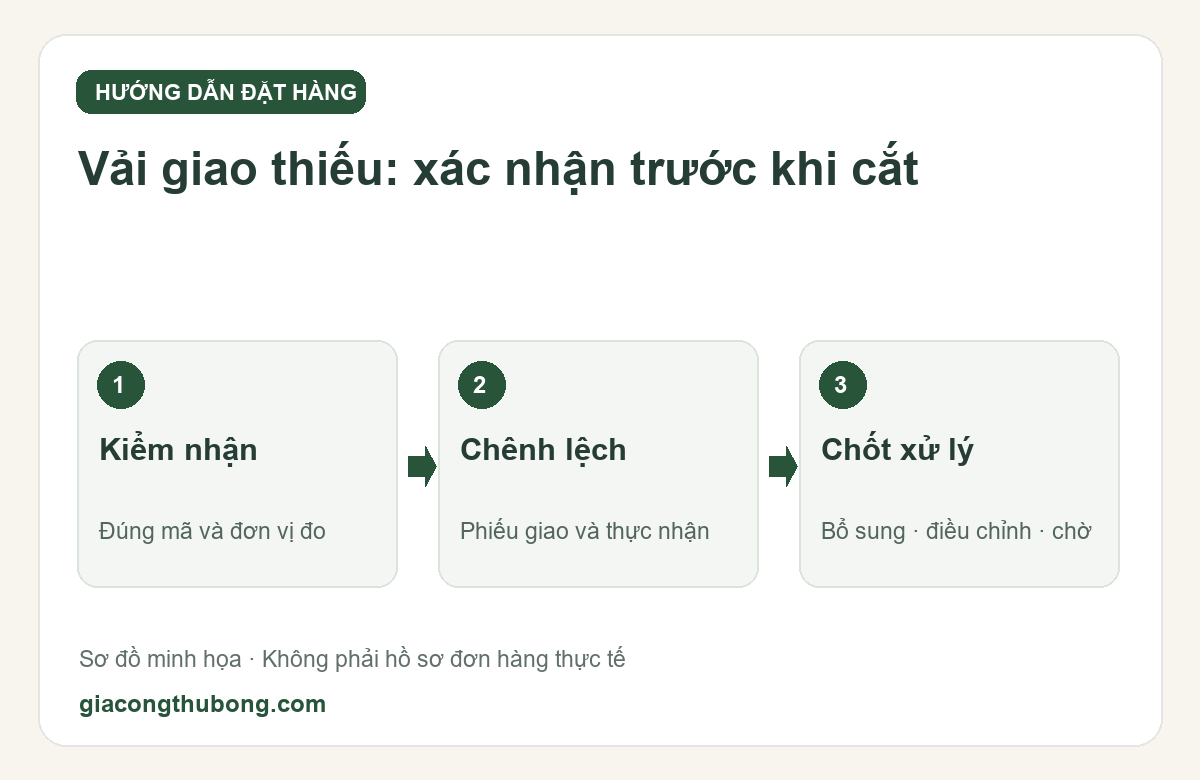
Phiếu giao ghi 100 đơn vị vật tư nhưng kiểm nhận chỉ có 95 là một chênh lệch cần xử lý trước khi dùng. Nếu bỏ qua để bắt đầu cắt, sau này rất khó phân biệt phần thiếu khi giao với phần đã sử dụng. Với đơn gia công vật tư khách cấp, kiểm nhận không phải chỉ ký rằng đã nhận một kiện hàng.
Kiểm lại đơn vị đo trước khi kết luận thiếu
Đối chiếu cách ghi trên phiếu: mét dài, kilogram, cuộn hay số miếng không thể thay thế cho nhau. Kiểm loại vải, mã, khổ và cách đo đã thống nhất. Nếu bên giao dùng một đơn vị còn bên nhận kiểm theo đơn vị khác, cần làm rõ trước khi ghi thiếu hoặc đủ.
Ghi lượng thực nhận, thời điểm kiểm và tình trạng vật tư. Nếu kiểm một phần vì chưa mở hết kiện, nêu phạm vi đã kiểm, không ghi xác nhận toàn bộ. Ảnh hỗ trợ nhận diện kiện và lượng kiểm được nhưng không tự thay thế số đo hay biên bản.
Tách chênh lệch bàn giao khỏi định mức sản xuất
Ví dụ minh họa: phiếu ghi 100 mét, lượng kiểm theo cách hai bên thống nhất là 95 mét. Chênh lệch nhận là 5 mét. Chưa thể từ con số đó kết luận sẽ thiếu đúng bao nhiêu thú bông, vì số đầu ra còn phụ thuộc rập, bố trí cắt, khổ và định mức đã xác nhận.
Phiếu ghi nhận nên có mã vật tư, lượng trên phiếu giao, lượng thực nhận, chênh lệch và yêu cầu xử lý. Nếu khách quyết định bổ sung, giảm số lượng hoặc thay đổi phần việc, lưu xác nhận của phương án mới. Không để người cắt tự chọn một cách xử lý mà chủ hàng chưa biết.
Chỉ đưa vào công đoạn sau khi phần chưa rõ được chốt
Khi vật tư chưa đủ theo yêu cầu đã duyệt, xác định công đoạn nào có thể thực hiện và công đoạn nào cần chờ. Việc tiếp tục một phần phải được đồng ý rõ, kèm lượng vật tư và lượng đầu ra tương ứng. Sau bổ sung, kiểm nhận riêng lần giao mới để không cộng nhầm với lần đầu.
Giacongthubong.com làm theo công đoạn được giao, khách phải cung cấp vật tư. Bên gia công không tự mua phần thiếu hay thay loại vải khác. Quy trình ghi chênh lệch giúp hai bên xác định đúng đầu vào; việc xử lý và trách nhiệm cụ thể cần theo yêu cầu, xác nhận và biên bản của chính đơn đó.
Kiểm tra trước khi gửi yêu cầu
- Đơn vị đo và cách đo giữa hai bên đã thống nhất.
- Lượng thực nhận khác với số ghi trên phiếu được lưu riêng.
- Mã vật tư và phạm vi đã kiểm được ghi rõ.
- Chênh lệch không bị nhầm thành định mức hoặc hao hụt sản xuất.
- Có xác nhận bổ sung, giảm lượng hoặc tạm chờ trước khi cắt.